
L’Argentine, traditionnellement plus reconnue pour son agriculture et ses vins, nourrit désormais l’ambition de se classer parmi les dix premiers producteurs mondiaux de cuivre d’ici 2030. Actuellement sans production commerciale depuis la fermeture de sa dernière mine en 2018, le pays dispose d’un portefeuille de projets miniers qui pourrait radicalement changer sa position sur le marché mondial.
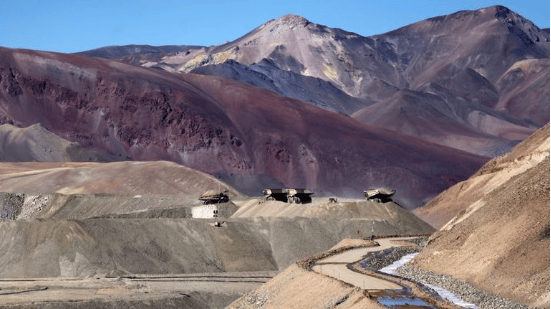
Le potentiel est significatif : les projets de cuivre en cours pourraient produire 793 000 tonnes par an d’ici la fin de la décennie, voire potentiellement atteindre un million de tonnes d’ici 2035, ce qui générerait environ 10 milliards de dollars américains par an en exportations.
Cette ambition s’inscrit dans un contexte de forte croissance de la demande mondiale de cuivre, principalement due à l’électrification et au développement des véhicules électriques. Les projections montrent que la demande de cuivre raffiné pourrait passer de près de 27 millions de tonnes (MT) en 2024 à près de 33 MT en 2035, créant un déficit d’approvisionnement prévu de 30 % pour 2035. Face à ce défi, l’Argentine pourrait être la “grande réponse à la demande globale en cuivre“ selon le CEO de Glencore.
Pour concrétiser ce potentiel, des investissements massifs sont nécessaires, estimés à environ 30 milliards de dollars américains sur sept ans pour atteindre l’objectif d’un million de tonnes. Une part importante de cet investissement, 60% à 70%, resterait dans le pays.
L’attraction de ces investissements est fortement liée au Regimen de Incentivos a las Grandes Inversiones (RIGI). Ce régime est considéré comme la “grande réponse du Gouvernement” pour les investissements à grande échelle et vise à placer l’Argentine sur un pied d’égalité avec le Chili et le Pérou pour attirer les capitaux dans le secteur du cuivre.
Plusieurs grandes sociétés minières internationales sont déjà présentes ou intéressées. Glencore développe les projets El Pachón et Mara, tandis que Lundin Mining est à la tête du projet Josemaria, en phase de pré-construction et visant à produire plus de 130 000 tonnes par an. D’autres projets clés incluent Taca Taca (First Quantum Minerals) et Los Azules (McEwen Mining). La province de San Juan est particulièrement active, abritant cinq des huit principaux projets de cuivre du pays. L’intérêt de sociétés comme BHP et Rio Tinto est également noté, BHP étant impliquée via une joint-venture avec Lundin Mining et Rio Tinto ayant un projet de lithium déjà approuvé sous le RIGI.
L’exploration continue de confirmer ce potentiel. Récemment, NGEx Minerals a annoncé la découverte de plus de cuivre et d’or à proximité d’un gisement majeur trouvé par Lundin Mining dans le District Vicuña, à San Juan. Ce nouveau gisement “ouvre une dimension complètement nouvelle au projet Lunahuasi“, augmentant le potentiel de ce “gigantesque système minéral“, selon un communiqué de NGEx Minerals.
Malgré ces perspectives positives, l’Argentine est confrontée à des défis économiques tels qu’une inflation élevée et des contrôles de capitaux serrés. Cependant, la nécessité de croissance pousse le gouvernement à considérer l’exploitation minière comme un secteur clé pour l’emploi et les exportations. Pour un développement soutenu jusqu’en 2030, des améliorations du marché des changes et du système fiscal minier sont jugées nécessaires.
Leave a Reply